表外担保 5000 亿美元,英伟达会是 20 年前的思科吗?
英伟达最新季报抛出一份 5300 亿美元的表外担保账单吓坏了很多人。
英伟达最新季报抛出一份 5300 亿美元的表外担保账单吓坏了很多人。
很多人翻出当年思科在互联网泡沫期的旧账,认定这是硬件厂借钱给客户买自研芯片的循环借贷。但把这笔暴增的担保拆开,背后的账本逻辑跟二级市场的恐慌完全不同。
制造替代信用锚,把买家从 4 家扩到 20 家
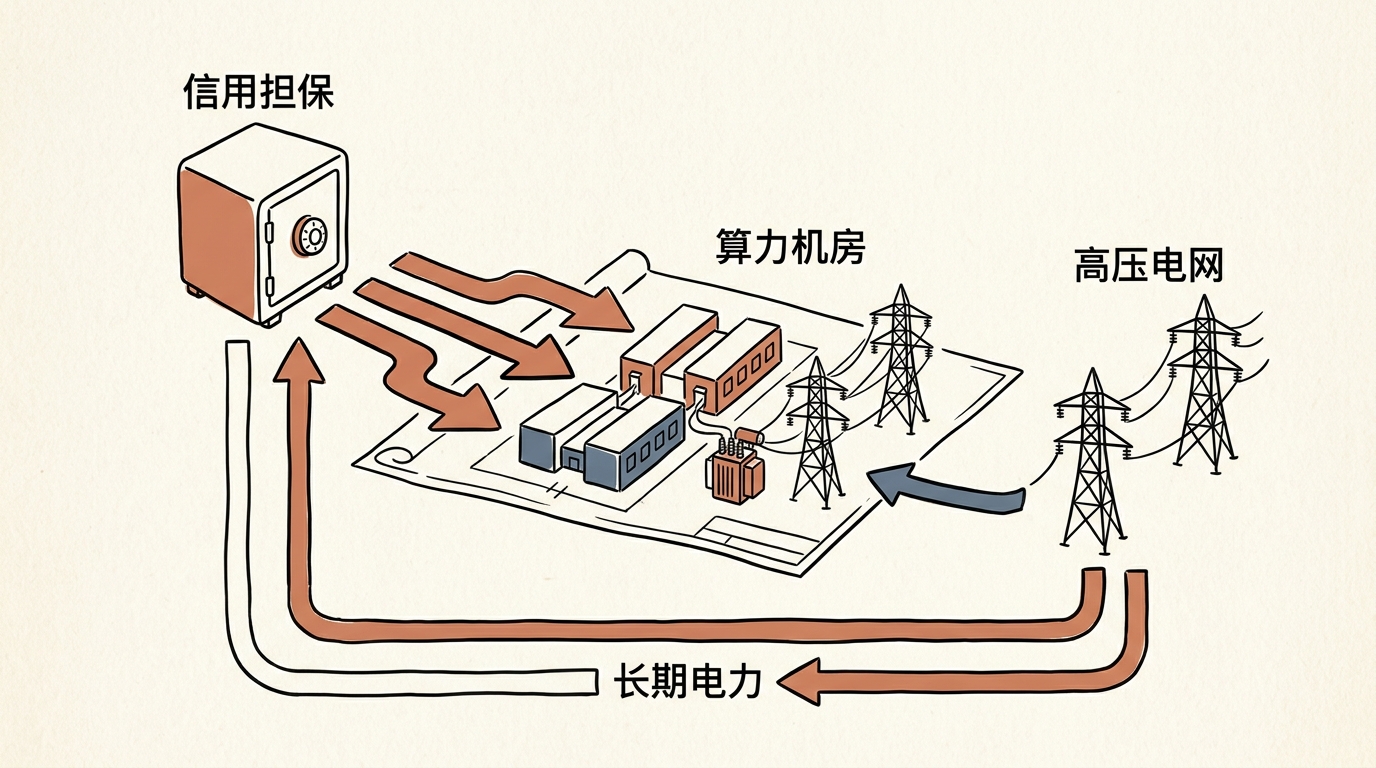
数据中心开发商只认高投资级企业,通常要求签署长达 15 年至 20 年的机房租赁合同,而且合同里设定了极其严苛的履约担保条款,普通的初创模型团队或者二线云厂商连进门的资格都没有。微软、谷歌、亚马逊这几家云巨头凭着极高的信用评级,垄断了廉价电力和机房资源,掉头把算力加价转卖给初创模型团队。
算力买家如果只剩这 4-5 家,英伟达在产业链上的定价权会被逐步蚕食。二线算力云公司想直接进货建集群,但受限于垃圾级信用,既借不到低息长钱,更签不下高压变电站的供电合同。
英伟达选择自己下场做保证人,给二线算力云设立算力租金的保底协议,甚至出面为俄亥俄州 4.25 GW 的超大园区直接担保土地、电力与厂房。有了这层背书,银行放低了贷款利率,二线算力云得以顺利拿到机房并采购硬件。大买家从 4 家扩充到了 20 家,云巨头中间赚取的高额转售差价随之被冲散。
6.5 GW 与 240 GW 的真实比例
5300 亿美元表外担保里,2790 亿美元是用于锁定高带宽内存的供应链产能预订。
英伟达拿去给外部算力项目兜底的容量只有约 6.5 GW,大部分仍处于待建状态。从现在到 2030 年,全球预计净增 240 GW 的算力基础设施,英伟达目前实际提供担保的电力规模占全球总增量的比例不到 3%。分摊到未来 5 年,每年对应的等效芯片不过 60 万颗,占英伟达单年出货量不足 10%。
支撑全球机房建设大头的,是微软、Meta 和亚马逊等云巨头签署的多达 39 GW 长期租约。英伟达目前担保的容量在整个产业大盘里只占极小一部分,它没法也没有必要靠自己的资产负债表去托举整个世界。
电网排队 4 年,稀缺看涨期权藏在土地与电线里
变电站并网排队动辄 4 到 7 年。长期机房担保是英伟达提前锁死稀缺电力资源的排他工具。
俄亥俄州 4.25 GW 的园区一旦签下担保,整座园区未来 20 年只能运行英伟达的硬件,单代芯片就能带来 1000 多亿美元销售额。哪怕 6 年之后算力硬件折旧淘汰,通了高压电的机房依旧属于这个体系,英伟达换上下一代芯片就能继续跑。
算力需求旺盛,英伟达全额拿到芯片毛利,外加后续租赁分成。需求如果发生回落,只要芯片性能依然领先,保底租金足以让机房维持运转还本付息,3 年累计 3000 亿美元的分红与回购调节池也是天然的安全气囊。
这套模式的命门只有 1 条。
竞争对手的芯片在能效或性价比上把英伟达彻底打穿。只要技术代差还在,趁着电网卡脖子的 3 年窗口期用信用锁死所有高压电表,就是收益极不对称的扩张动作。
算力版图的最终底牌
把这笔 5300 亿美元的担保拆到底层,黄仁勋的意图十分明朗。
二级市场担心当年思科借钱卖货的旧事重演,英伟达则在拿充裕的现金流充当破局杠杆。它把资产负债表变成给二线算力云输血的信用通道,顺势在全球最紧俏的供电园区打下长期的排他烙印。只要芯片性能继续领跑,这套担保方案落地时的直接成本几乎为零,换回来的却是未来 20 年锁死在自身生态里的高压电网与采购名单。
华尔街担忧的是概念退潮与短期的算力过剩。对英伟达来说,只要竞争对手没有在底层能效上完成颠覆,在变电站指标被抢光之前用信用强行圈地,依然是当前胜率最高的一记重拳。