MLCC 暴涨:是物理逼的,还是炒的?
最近华强北有个怪现象,一种叫 MLCC 的小元件,现货市场上一天一个价。夸张的时候,有的型号两小时就能跳涨 50%。不只是现货市场在疯,正规军的订单也是满天飞。行业龙头的订单已经排到了 2027 年。
最近华强北有个怪现象,一种叫 MLCC 的小元件,现货市场上一天一个价。夸张的时候,有的型号两小时就能跳涨 50%。不只是现货市场在疯,正规军的订单也是满天飞。行业龙头的订单已经排到了 2027 年。日企村田更是罕见地在 71 天里连着涨了两次价——4 月 1 日刚涨完一波,6 月初又通知 7 月起还要接着涨。因为每一台高大上的 AI 服务器里,有四十多万颗这玩意儿。
到底什么是 MLCC?
MLCC 的全名叫”多层陶瓷电容”。名字听着挺唬人,其实本质就是芯片稳电压的”微型充电宝”。GPU 在算力狂飙的时候,电流是忽大忽小的,变化极快。这时候如果只靠主板从远处供电,根本来不及反应。电压只要稍微塌下去一点,GPU 就会算错、降频,甚至直接死机。
为了防这手,硬件工程师只能在芯片屁股底下,紧挨着它的地方,密密麻麻地焊上一圈这种”微型充电宝”。在电流猛抽的那一瞬间,它们能先把电压顶住。
离 GPU 越近、个头越小、容量越大,这东西就越关键,自然也越难做、越贵。
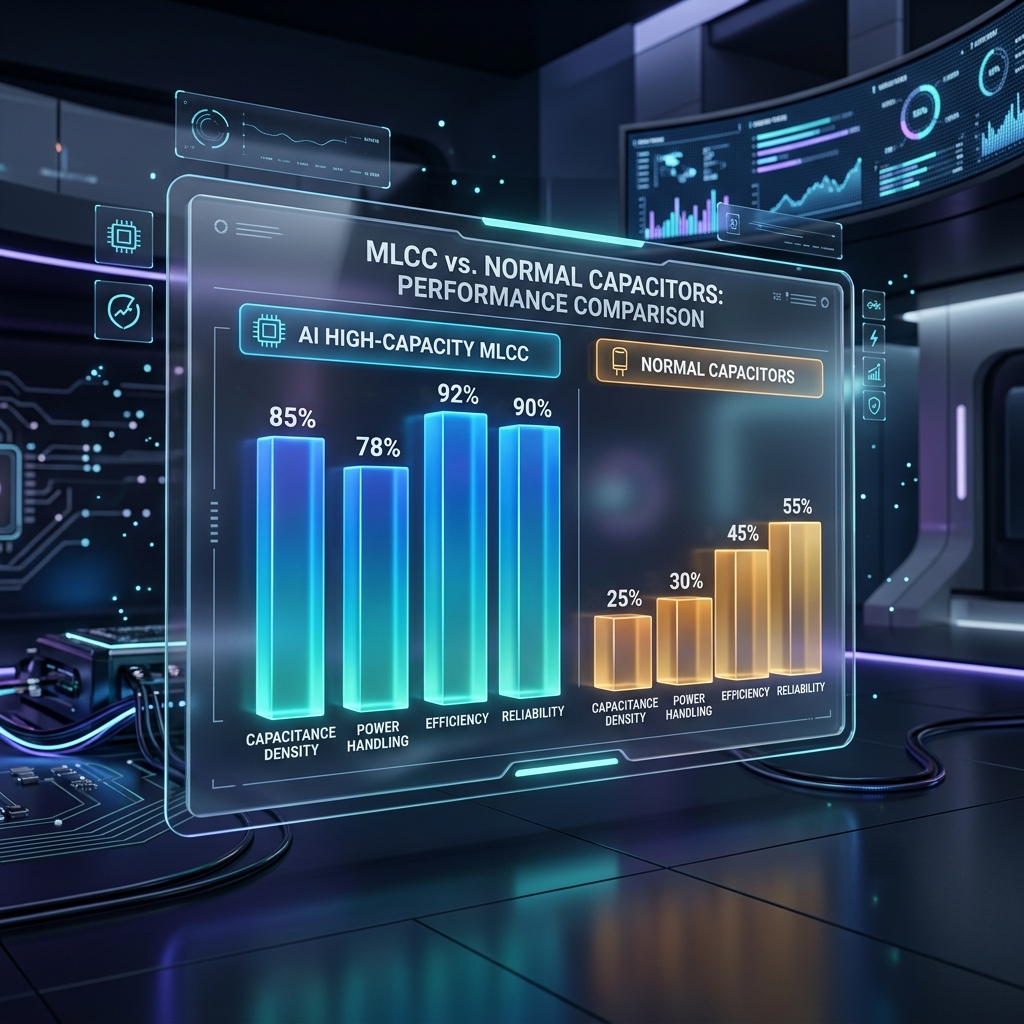
价格差异有多大呢?普通的消费级 MLCC,用在手机、家电里的,几分钱一颗。车规级的贵上几倍。到了当代 AI 服务器用的高容款,单价能翻十几到几十倍。而最贵、最难做、现在也最缺的,是紧贴着 GPU 的那一圈”超高容” MLCC。越往高端走,价格就越是以倍数往上翻。
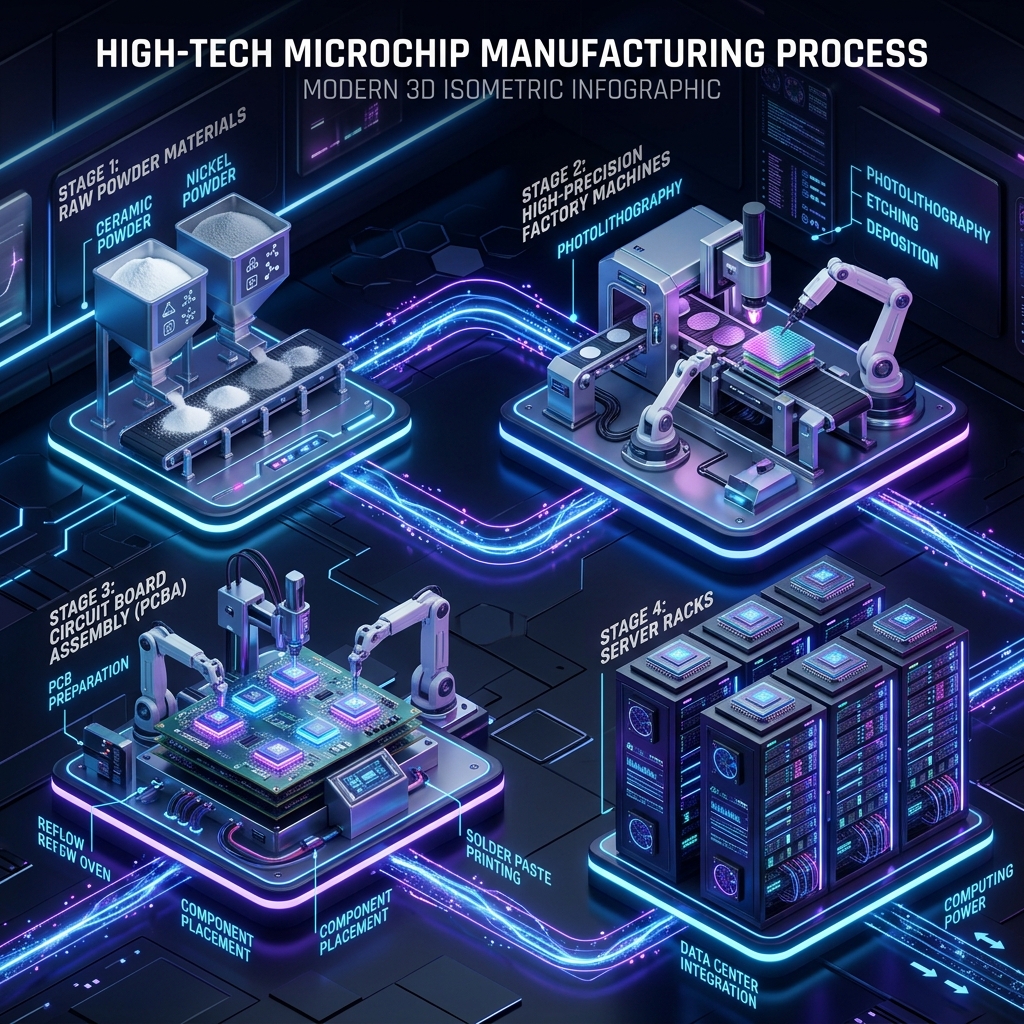
整体产业链分四个环节:上游提供材料(陶瓷粉、镍粉),中游制造 MLCC(比如村田、三星、国内的三环等),下游是主板组装厂,最后交货给终端。而产业链的“卡脖子”是环节是中游制造的良率和技术认证,以及最上游的粉体材料。
为什么偏偏这轮真缺货了?
涨价的逻辑无非就是买的人多了,要不就是做的人跟不上。这次,两头都碰上了。
1.需求端用量爆炸
一方面是电压和功耗的要求更变态了。现在 GPU 核心电压压得极低,容错空间非常小,只能靠堆更多电容来硬顶。同时功耗在翻倍,英伟达的 H100 大约 700 瓦,新的 GB300 飙到了 1400 瓦。电流冲击成倍增加,电容自然也得成倍加。
这导致单机用量直线上升。H100 时代单颗 GPU 周边大概 200 颗 MLCC,到了 GB200 猛增到 1500 颗左右,下一代 Vera Rubin 据说接近 5000 颗。四代下来,用量翻了 20 多倍。不仅数量多,容量规格也在猛跳,以前觉得 47µF 就够了,现在 100µF 成标配,马上又要奔着 330µF 去了。
普通服务器主板大概用 2000 颗,AI 服务器要用一两万颗,而整个 GB200 NVL72 机柜算下来,超过 40 万颗。
2.供给端,有钱也买不来时间。
别看 AI 高端货只占 2% 到 3% 的用量,它却能霸占掉大概 10% 的产能。因为做一颗 AI 超高容 MLCC,要消耗相当于 4 颗普通货的产能。这东西就像做千层饼,每一层薄如蝉翼,得叠一千多层。中间夹个气泡或者稍微错位,整颗就废了。所以高端货的良率只有 40% 左右,生产周期也比普通货长一倍多。产线就那么多,AI 吃得多,手机、汽车分到的就少了。
砸钱扩产也需要设备得排队啊。关键的流延机、烧结炉交期长达 10 到 16 个月。建厂动工到真正出货,最快也得一年半。这段时间的物理缺口,谁也没办法凭空变出来。
真缺还是假炒?
经历过 2018 年 MLCC 疯涨的老股民肯定会嘀咕:当年也是这么吹的,最后还不是一地鸡毛?
没错,保持警惕是对的。这轮行情,必须拆开来看。
实打实的缺,缺在高端。 英伟达每年更新换代,逼着电容厂在良率还没完全稳下来的时候就得硬着头皮量产。这部分物理需求是新增的,是硬需求。
普通消费用途的现货市场。 华强北一天一个价,里面掺了不少情绪。除了真拿来用的,还有大量渠道商在囤货,甚至有游资进来赌涨价。下游组装厂的实际订单在下降,但渠道商的订单却在猛涨。这说明大家在疯狂囤货。
而且现货市场情绪会自我强化:原材料涨价,大家觉得还得涨,赶紧提前下单囤货;原厂一看怎么这么火爆,就开始限制接单;结果现货价又被推高。账面上看着需求旺盛,其实很多货压在渠道手里。一旦终端消化不了,价格就会雪崩。
所以,看 MLCC 涨价,得把市场一分为二:
- 高端合约价:日韩大厂和 AI 客户签的长约,这是物理需求驱动的,是真的在涨。
- 通用现货价:渠道驱动,情绪为主,得小心。
今年下半年,高端货肯定还是紧缺,现货可能会高位震荡甚至回调;明年上半年,随着日韩新产能慢慢释放,如果 AI 服务器出货符合预期,高端货还是偏紧;到了明年下半年或者后年,供给跟上来了,就得看新一代技术能不能再造一次紧缺了。
产业链里谁吃肉?
最核心的高端市场,目前基本被日韩三巨头(村田、三星电机、太阳诱电)垄断。最顶尖的超高容产品,定价权在他们手里,也是他们带头涨价。
回到国内,三环集团作为少见的能做到陶瓷粉体和浆料 100% 自给的厂商,他们的高容 MLCC 已经开始批量供货给部分 AI 服务器了。风华高科是国内规模上的主力,产能庞大,正在从通用产品一步步向 AI 和车规级攀爬。
最上游的”卖铲人”国瓷材料和博迁新材做的是粉体材料。在这两年的贸易环境和稀土管制,这些上游材料厂的位置反而显得特别稳。
最后的冷水:两个风险提示
摩根士丹利拆解当前的 GB 300 机柜发现,MLCC 价值大概在 1530 美元左右。四千多美元那是下一代 Rubin 的 MLCC 用了量。而且在同一个机柜里,MLCC 并不是最主要的价值量所在。
目前,国产在 AI 服务器专用 MLCC 上的市占率还比较低,想在超高容领域完全追平日韩,还需要几年的时间。国产替代是个”从外圈往里慢慢啃”的过程,不是一蹴而就的。
数据参考
- TrendForce / 经济观察报 / 大摩研报 等公开资料
- 具体数据以各机构最新披露为准