AI 液冷不仅没凉,连光模块都来接水了
四个月前,我写过一篇《AI液冷,真的凉了吗?》。
四个月前,我写过一篇《AI液冷,真的凉了吗?》。
当时行业龙头的一季报刚出来,营收看似热闹,净利润却薄得像纸,加上经营性现金流流出数亿,市场一片质疑,觉得液冷不过是又一场空欢喜。我当时给出的判断很明确,英伟达的芯片功耗曲线没有往下调一个瓦特,机柜发热密度还在往死里堆,物理定律决定了风冷必死;所谓的一季报难看,无非是GB200时代国内企业只能替台企代工、垫资吃剩饭。真正的分水岭,要看下半年Rubin全液冷平台的批量交付。
到了当下这个九月,产业数据的兑现比四个月前的预期还要激进。
戴尔刚刚公布的最新季度财报里,单季人工智能服务器订单超过六百亿美元,积压订单飙到九百五十亿美元,明确宣布开始交付Rubin机架。集邦咨询把今年人工智能芯片的液冷渗透率一口气上调到了百分之五十三,直接跨过了半数分水岭,明年奔着百分之六十去。
国内供应链同样感受到了水温。山东、青岛几家主要的液冷设备生产线,冷量分配单元(CDU)的排单已经一路排到了年底。
市场之前算不明白这笔账,是因为一直盯着“渗透率”一个维度。现在整个产业正在同时启动三个乘数。
服务器总出货量在涨,液冷渗透率在翻倍,单机柜里的液冷物料清单(BOM)价值量还在剧烈膨胀。
三个变量同时向上拉,这才是最近整个液冷链条从主机厂一路扩散到泵、接头、分水器、管路甚至光通信零部件的真正动力。
单机柜价值量跳升,水路到底铺到了哪里
四个月前我说过,“渗透率”这个词会逐渐退场,取而代之的是“单机柜价值量”。
现在这个变化已经完全落地。
在GB200甚至更早的时代,所谓液冷,工程上基本等同于“给两颗发热最大的GPU或者CPU贴上冷板”。机箱里的电源、网卡和内存条,依然依赖后部风扇吹风。整柜液冷覆盖率只有七成左右。
到了Rubin平台,英伟达直接给出了百分之百全液冷的架构定义,机箱内部几乎去掉了传统暴力风扇。
这一步改动,让机柜内部的流体管网复杂度直接翻了几个量级。
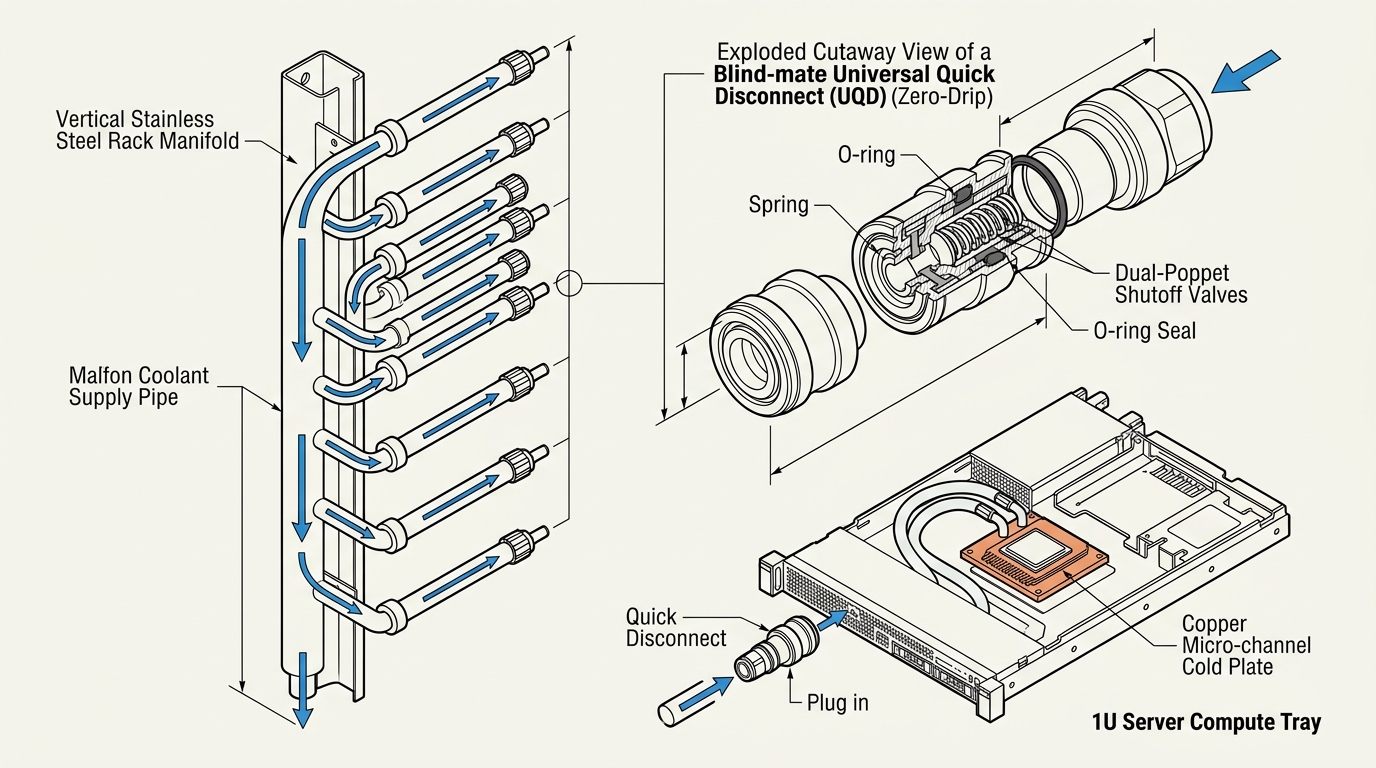
计算托盘推进机箱,除了核心运算芯片,高吞吐网卡、高密电源总线、甚至高频内存表面,全都要接上冷却水路。一个机箱内的水路节点从过去的两个,暴增到十几个乃至几十个。
节点变多,增量弹性最大的位置直接落在了负责分流和连接的毛细管网。
第一个关键增量是分水器(Manifold)。机柜进水管就那么一两根粗管,要均匀分给机柜里几十个托盘、上百个微小流道,全靠分水器内部的精密流道腔体平衡压降。如果加工公差大一点,远端水阻偏高,那个节点的芯片就会瞬间过热死机。领益智造控股的联测优特等厂商,能大批量切入北美算力客户供应链,靠的就是从机架级总分水器到机箱级微型分水器的多级精密加工能力。
第二个关键增量是快换接头(UQD/MQD)。一台算力机柜价值几百万元,里面的硬件必须支持单板热插拔维护。托盘盲插推入机箱的瞬间,接头内部阀芯必须顶开导流通水;拔出来的瞬间,双向阀芯必须在零点几秒内彻底封死,绝不允许漏出一滴水珠。
更关键的逻辑在于数量。一个发热节点接入液冷,就必须对应一组供水与回水接头。整柜液冷节点数量翻倍,快换接头的用量几乎呈两倍以上的几何级数爆发。
第三个被推到前台的核心动力源,是液冷循环泵。
芯片发热量等于冷却液质量流量乘以比热容再乘以温差。芯片核心温度上限钉死在八十五度左右,进出水温差只能维持在十几度。既然温差不能无限放宽,面对单柜上百千瓦的废热,要把热量带出去,唯一的物理办法就是大幅拉高循环泵的流量与扬程。
过去工控设备用的小水泵彻底退场,取而代之的是大流量、高扬程、支持双泵热冗余且几万小时免维护的高可靠屏蔽泵。
飞龙股份、大元泵业这批国内汽车零部件厂商迅速进场。汽车动力电池和电驱热管理在过去几年已经把电子水泵的耐磨损、抗高温和电机控制折腾得极其成熟。飞龙上半年液冷泵终端订单冲过五万台,直接验证了车规制造能力向数据中心跨界迁移的速度。
再加上必须耐受乙二醇长期浸泡、阻燃且低析出物的特种橡胶管路(例如川环科技通过UL认证的专用管),整个液冷系统的物料清单,已经从几块铜板演变成了一套复杂的精密流体工程。
四个月前的断言被打破,连光模块都来接水了
四个月前那篇文章里,我曾花整整一个章节对比液冷和光模块的差距。
当时我说,光模块是信号核心路径,每代升级老产品报废,单机价值量高,所以能享受极高的估值与利润;而液冷只是辅助散热,门槛薄、叠加式升级、还在替人代工,成不了下一个光模块。
事实证明,技术演进的速度比想象中更戏剧性。
液冷确实成不了光模块,但光模块自己,在今年下半年迎头撞上了风冷的物理绝壁,被迫并入了液冷大家庭。
这是整场液冷硬件迭代中最新、弹性也最大的一个增量。
过去光模块是绝对的风冷领地。光模块插在交换机前面板,外壳贴着散热片,靠机箱后部风扇抽风降温。百兆到四百兆时代,单只模块功耗几瓦到十几瓦,风扇吹一吹毫无压力。
到了八百兆跨向一点六梯(1.6T)的档口,内部数字信号处理器(DSP)和激光驱动芯片的功耗直接失控。中金公司的产业测试数据显示,八百兆模块功耗通常在二十五到三十瓦,而一点六梯模块功耗直接飙到四十到五十瓦以上。
在紧凑空间里,三十五瓦就是传统风冷换热的物理红线。
更致命的是交换机前面板的端口密度。一台主流的高带宽交换机,在一单元(1U)厚度、不到半米宽的前面板上,并排密密麻麻插满三十六个OSFP端口。
三十六只一点六梯光模块同时全速发热,仅前面板这一小条狭窄区域,发热功率就超过一千五百瓦。
这相当于把一台大功率热风机焊死在前面板上。偏偏前面板还插满了密集的光纤,气流根本吹不进去。如果继续靠风冷硬扛,内部激光器温度分分钟突破上限,波长发生严重漂移,整台交换机瞬间陷入丢包瘫痪。
于是,光通信产业不得不向液冷低头。这直接催生出一个纯粹从零到一的全新硬件体系。
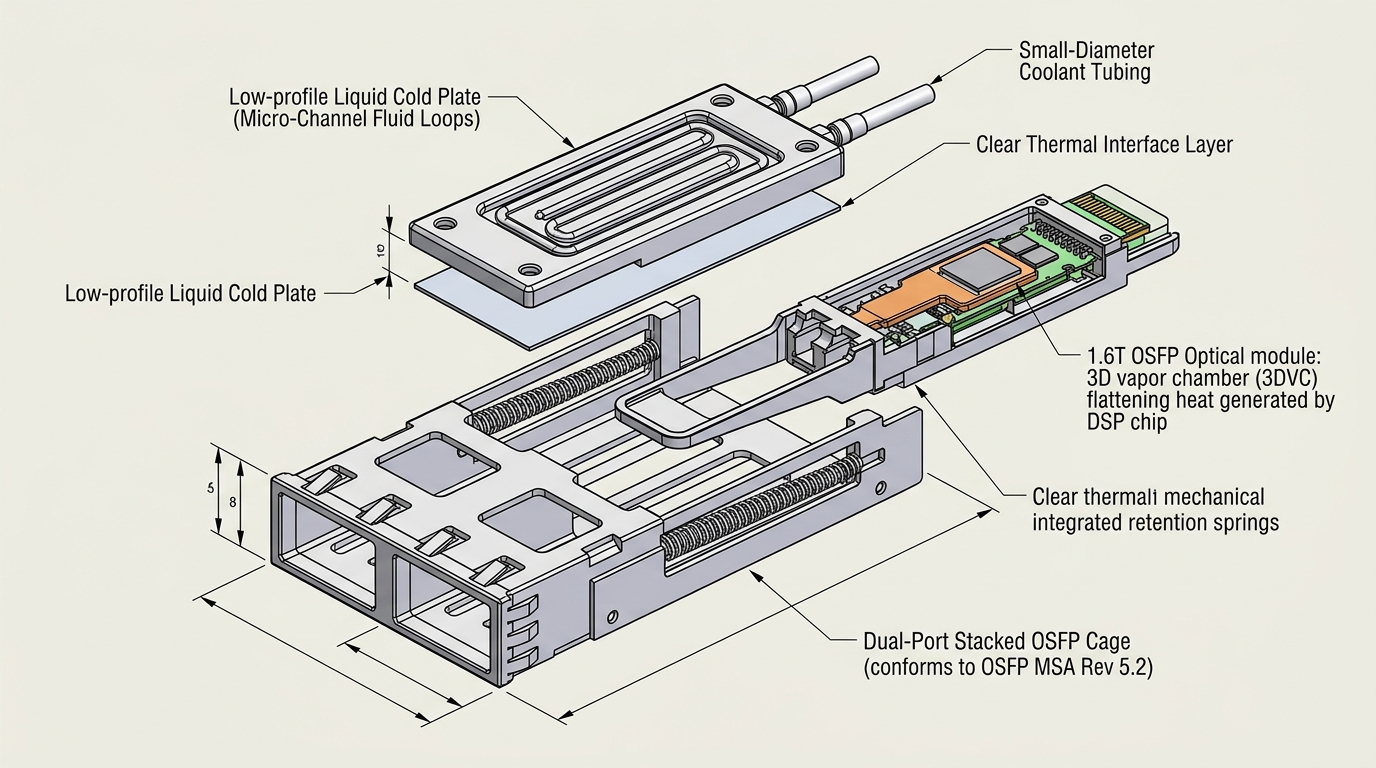
首先是Liquid Cooling Cage(液冷屏蔽笼)。
传统的Cage只是几块钱的冲压金属框架,用来插卡和防电磁干扰。液冷时代,这块铁皮彻底变了样。为了散热,Cage顶部必须开出高精度天窗,上方紧贴微流道冷板。模块插进去时,Cage内部的高弹性机构施加恒定下压力,把模块外壳死死压在冷板上。
二零二五年OSFP MSA规范最新修订中,正式把这种分离式冷板专用Cage写进了工业标准。阿里巴巴此前自研的五十一点二梯液冷交换机,也早已跑通了这套铝板嵌水管的解耦方案,在保证几十次热插拔寿命的同时,把液冷和电路完全隔离。
其次是模块内部的均热板。
芯片发热点极小,普通金属导热太慢,激光器热量散不出来。思泉新材、鸿富瀚这批过去给智能手机做微型散热的厂商,顺势把超薄均热板和三维均热板(3DVC)塞进了光模块内部,负责把核心高热第一时间导给外壳的冷板。
更深层的演进还在后面。
未来网络如果走向共封装光学(CPO),光引擎直接贴在交换大芯片旁边,发热密度只会进一步飙升,加上光学器件对微小温差的极度敏感,风扇带来的震动和温控漂移更是致命缺陷。届时,芯片级板上流体温控系统会从备选项彻底变成必选项。
算力集群里,计算卡和高速光模块的比例通常在两倍到四倍以上。光模块接水这件事,给液冷产业硬生生砸出了一条全新的增长曲线。
大陆厂商这次吃到了什么
四个月前,我形容国内液冷企业的处境是“吃剩饭”。
GB200时代海外集成商主导,台系整机厂把持采购,国内企业既拿不到直供订单,又要在国内IDC内卷价格战,一季度报表自然难看。
到了今年下半年,局势正在发生变化。
原因很简单,需求跑得太快,海外与台企的产线扩建周期普遍需要一到两年,根本填不满眼下激增的交付缺口。
而在这一轮新增的物料清单里,微流道冷板、分水器、盲插快接头、车规级微型泵、耐腐蚀特种管路、液冷Cage、光模块均热板排得满满当当。
这些硬件无一例外,全都是重度依赖精密五金加工、高精度数控机床、模具开发和橡胶化工的高精密制造业。
论复杂软件生态,海外有壁垒;但论把图纸变成零件、半年内开模量产、把公差卡在微米级并搞定规模交付,这是国内制造业的基本功。
随着戴尔等外资巨头的积压订单进入实质拉料阶段,加上国内东数西算对PUE低于一点二五的强行考核,订单终于从纸面预期变成了车间排产。
这是整套人工智能硬件在撞上物理功耗天花板之后,正在发生的一场工业大迁徙。
当一块块算力芯片的功率突破千瓦大关,当交换机前面板的热量突破千瓦大关,风冷时代就真的结束了。那些能在精密水路里把每一滴液体控制得严丝合缝的厂商,终于在这个秋天,坐到了产业的主桌上。