AI 液冷:真的「凉了」吗?
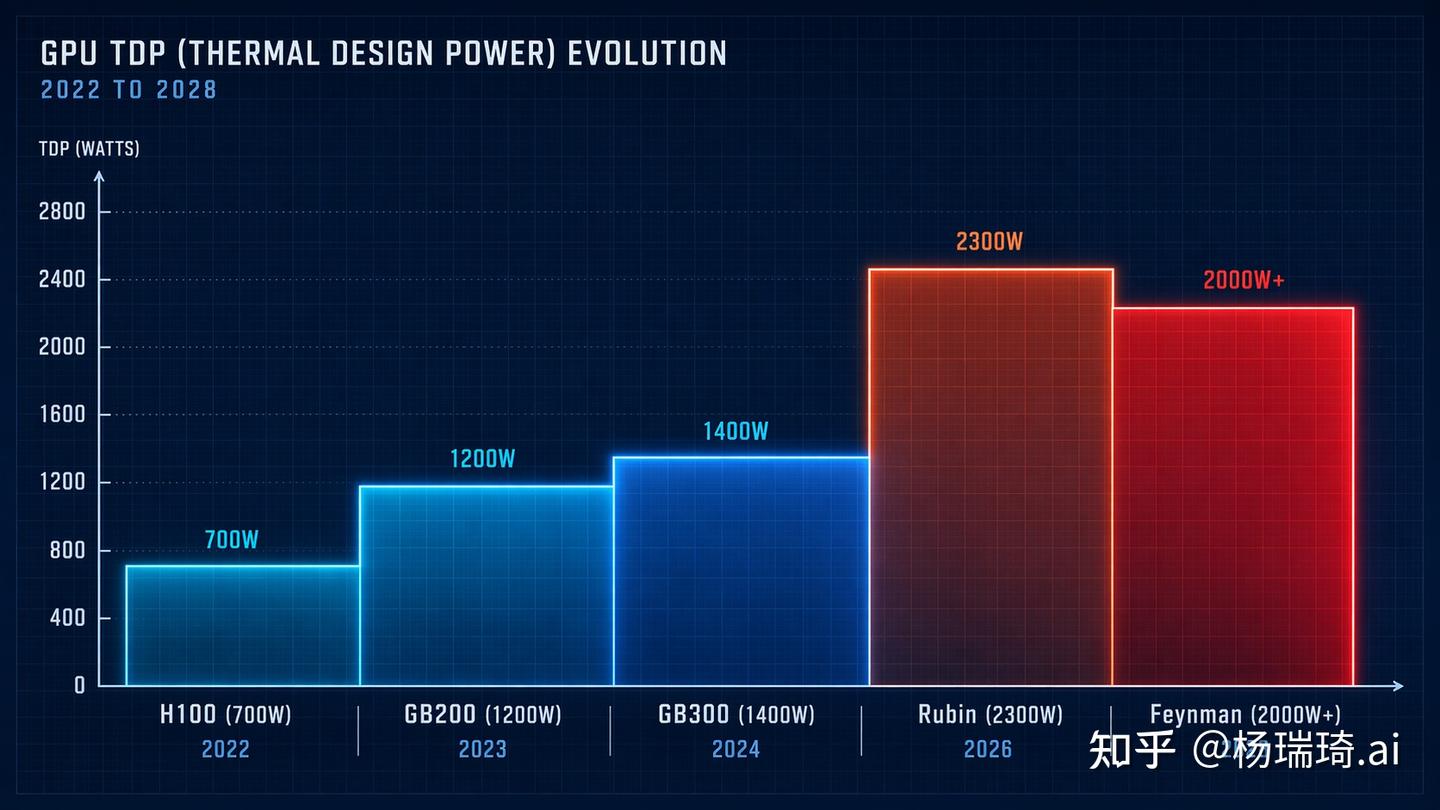
英伟达的功耗曲线是整条液冷叙事的锚点,这条曲线一周里没有任何一个数字往下调。 H100那代单GPU 700瓦,GB200到1200瓦,GB300 1400瓦,今年下半年出货的 Rubin 从去年定的1800瓦被抬到2300瓦,2028年的…
随着液冷千亿龙头的百万业绩利润出炉,人们开始怀疑,AI 液冷产业确定性还在吗?
长期账还在不在
英伟达的功耗曲线是整条液冷叙事的锚点,这条曲线一周里没有任何一个数字往下调。 H100那代单GPU 700瓦,GB200到1200瓦,GB300 1400瓦,今年下半年出货的 Rubin 从去年定的1800瓦被抬到2300瓦,2028年的 Feynman 估算2千瓦以上。每代跳30%到60%,不是线性。 AMD 把MI450X从2300瓦拉到2500瓦反过来逼英伟达继续往上加,这是两家竞争的结果,不是哪家的情绪。TDP是芯片需要搬走的废热——数值越高,散热越吃力,这是物理事实,不是叙事。
机柜密度跟着单卡同步跳。2020年行业平均机柜8.2千瓦,今年GB200 NVL72已经132千瓦,2027年 Kyber机柜 NVL576设计目标600千瓦,Feynman时代单柜1兆瓦。七年两个数量级。同样的占地和电力,能塞下几十倍的算力,这是数据中心效率的核心指标,也是英伟达、AMD、谷歌、Meta都在抢的东西。
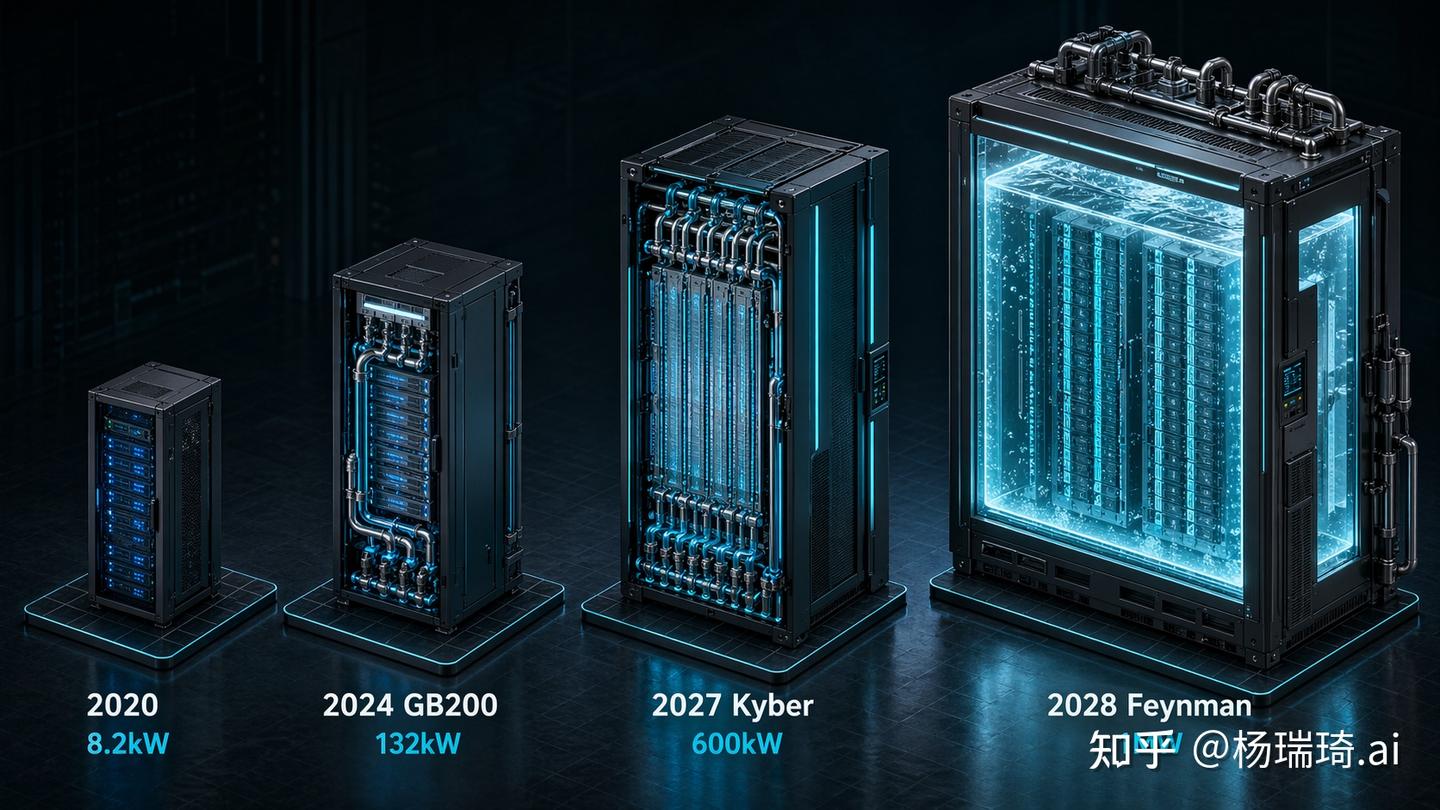
风冷在30到40千瓦每柜就到顶了。超过这个密度,风扇本身耗电要吃掉总功耗的30%到50%, PUE 飙到1.5以上。液冷能把PUE压到1.08到1.1。PUE是数据中心总电除以IT设备电,越接近1越省电,业内把1.3当基本线。600千瓦一个机柜靠风扇吹——物理上搬不走这么多热。这不是成本账,是能不能跑起来的问题。
英伟达自己的工程选择,已经把”要不要上液冷”这个选项从客户手里拿走了。 GB200那一代液冷只覆盖70%到80%,电源和网络交换机还是风冷。Rubin把电源从机柜里拆出来做独立的Power Rack,整柜100%液冷覆盖;芯片封盖上直接做微通道冷板( MCL ),把水路雕到芯片顶部。Kyber机柜再进一步——垂直插拔机箱、800VDC直流供电、CPO封装光学。不是在老架构上打液冷补丁,是整个物理形态为液冷重构。
“渗透率”这个词之后可以逐渐退场,取代它的是”单机柜价值量”。 这两件事差别很大——渗透率提升时老产品降价换量;单机柜价值量跳升时新一代产品的单价和技术门槛双双抬起来。冷板从铲齿加工进入微通道,CDU从水泵时代进入冷媒泵时代,UQD接头从标准件进入高频插拔认证件,每一环的价值量都会随Rubin的放量重新定价。
需求侧也不是只有英伟达一条线。 ASIC 这一块被严重低估。谷歌TPU、Meta MTIA、亚马逊Trainium、阿里平头哥、 华为昇腾 ——这些芯片的功耗设计一样激进,但采购逻辑跟英伟达完全不同。ASIC客户不指定单一供应商,看重供应链安全和性价比,愿意引入多家直供厂商做整套系统模组。机构估算明年英伟达平台液冷市场规模90到100亿美元,ASIC平台30到50亿美元。ASIC这条线对国内供应链的拉动比英伟达那条更直接,因为这条链不经过台系ODM中间商。
国产算力有自己的时间表。当前 昇腾910 还不是完全液冷; 昇腾950 从四月小批量走向五月大批量,下半年爬坡;年底要组建的 8192超节点 单机柜功耗密度是现有384超节点的两倍。阿里自研ASIC的液冷招投标二季度陆续启动。这部分需求跟北美算力是两条独立的曲线,互不依赖。
国内东数西算东部枢纽PUE<1.25、西部<1.2。多省新建项目可研审批已经卡在1.2以内。这条线不松,新建数据中心没有风冷的选项;存量机房改造也在排队。这是三年维度的刚性需求,不会因为一家公司季报塌方就松动。
单卡功耗上升、机柜密度上升、风冷物理失效、PUE政策收紧、英伟达Rubin全液冷工程路线、ASIC客户群扩散、国产算力独立放量——七个液冷产业的驱动因素没有一条向下拐。 因此,塌的不是产业曲线,是市场把液冷当成光模块那个节奏在定价的预期。
为什么不可能是下一个“光模块”
人们总习惯拿光模块对标“液冷”,逻辑是”同样是AI算力爆发带出来的细分赛道、国内都有龙头、都应该跟着英伟达放量”。但两者在AI产业链里的位置从一开始就不在一条线上。 差距不是时间问题,是结构问题。
第一, 技术升级在“光模块”是替换式,但在“液冷”是叠加式 。光模块每代升级老产品基本报废——400G换800G,800G换1.6T,上一代产能没位置了,所以每一代都能享受到一次重新定价的机会。液冷不是。冷板从GB200到GB300是覆盖率的提升,基本架构没变;Rubin这代换到微通道是工艺升级,但前代产能不会报废,会继续流向国产算力中低端、存量机房改造这些场景。新老并存,价格就压得紧。
第二, 在系统里是核心路径还是辅助系统。 光模块和PCB是信号路径,断了系统就是死的,议价权天然强。液冷是散热,不参与计算也不参与传输。反映到整机 BOM 里,GB200机柜大约300万美元一台,液冷部件加起来10万美元出头, 占比3%到5% ;光模块在大集群里占总成本15%到20%,PCB占8%到12%。占比低,议价权就低。
第三, 技术壁垒的厚薄 。光模块的壁垒在光芯片、高速封装、信号完整性设计—— 中际旭创 、新易盛的积累是多年光通信的结果,新玩家两三年进不来。液冷在初代技术上没有这种厚度:冷板是CNC加工加真空钎焊,Manifold是无缝焊接,UQD是高精度车削,CDU是泵加换热器集成。机床、焊接设备、传感器早已国产自供,技术人员可以从台企挖。门槛薄、玩家多、内卷激烈是一组连锁反应。
第四, 供应链层级。 光模块现在基本直供——英伟达直接对中际旭创、新易盛下单。液冷在英伟达体系里隔着两层中间商:先是富士康、 纬创 、广达这些台系整机ODM,再往上是Vertiv、CoolIT这些系统集成商。国内液冷企业大多不是直供,是 给台系ODM配套 。每多一层中间商抽一层利润。光模块几年前就绕开了这一层,液冷这一代还绕不过去。
第五, 供需结构不同 。光模块全球头部五家占70%份额,客户也就英伟达加北美四大 CSP ——双边都集中,议价对等。液冷全球CR5只有40%,没有一家超过15%;客户端却高度集中。 一边寡头、一边分散 ,议价权自然落在寡头那边。再叠加液冷是本地化服务加长账期的生意,这个弱势被进一步放大。
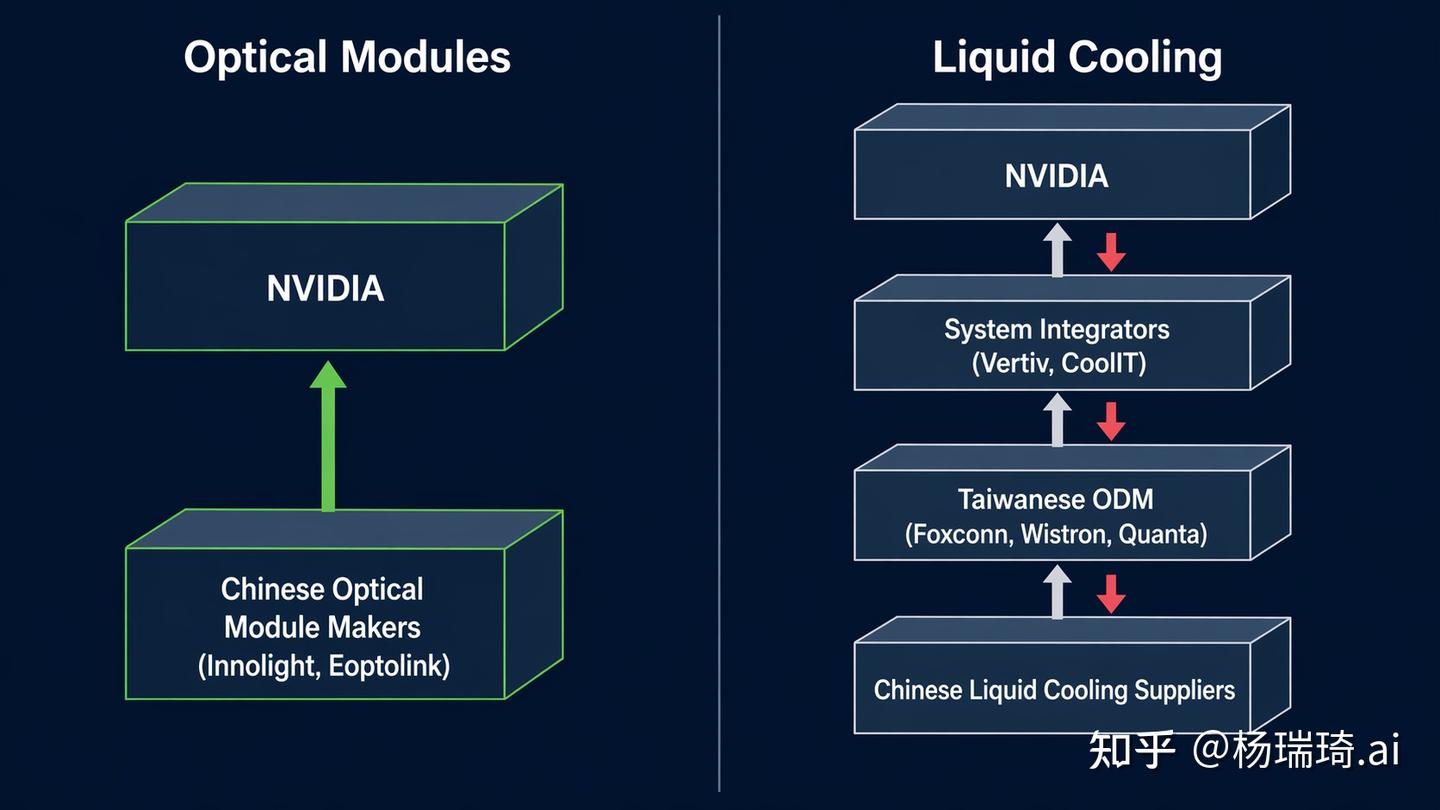
这就是为什么液冷在同样的AI需求曲线下,映射到企业报表上会比光模块、PCB慢一档、薄一层。 这不是周期问题——是AI产业链里液冷这个位置本身的重量决定的。
千亿巨头的百万利润?
结构性的弱势落到当前这个时点,就是”吃剩饭”。
GB200那一代国内企业实际上是缺席的。英伟达GB200的核心液冷供应链是海外厂商(Vertiv主导)加台系(奇鋐、 富世达 这些)。国内企业做到的是国内IDC和云厂商的本地订单,没有进英伟达的直供。GB300本来是国内切入的机会——开放了供应商名录、允许台资ODM自采。理论上国内可以进。但GB300受HBM内存供应紧张和芯片良率问题,实际爬坡速度远低于市场预期。结果是台企自身的产能都没被填满,国内企业能拿到的高价值直供订单很少,更多是 给台企做代工 ,做别人消化不完的溢出订单。
在这个位置上想抢订单只剩三个办法:让利、拉长账期、帮大客户垫资。一季报经营性现金流净额流出接近四亿、同比扩大一倍还多——不是会计波动,是公司在用真金白银给下游垫运营资金。毛利率方面,海外业务毛利率比境内高近30个百分点,但海外业务占营收只有不到两成,综合毛利率被境内价格战拉下来。加上铜价高位的成本压力,最终利润薄得像纸。
既然海外毛利高,为什么不全力扩海外?液冷业务对本地化服务要求极高,冷板、Manifold、CDU这些部件 运输长、现场安装调试复杂、客户对售后响应要求高。 叠加地缘政治因素——美国GPU厂商进入中国市场面临的困难是对等的,中国液冷厂商在美国本土建大规模业务布局一样困难。海外业务不会成为短期的核心增长引擎。
中间层的内卷是具体的。在广深的五金加工集群:冷板靠CNC微米精度加工加真空钎焊,Manifold靠无缝焊接,UQD是高精度车削加阀件配合,CDU是泵加换热器的集成测试。机床、真空炉、焊接设备、传感器早已国产自供,技术人员可以从台企挖过来。 在初代技术层面,几乎不存在不可复制的硬门槛。 所以行业呈现的样子——跨界的空调厂、服务器厂、金属加工厂、甚至做游戏机箱散热的都在切进来。
大陆厂商什么时候能上桌吃饭
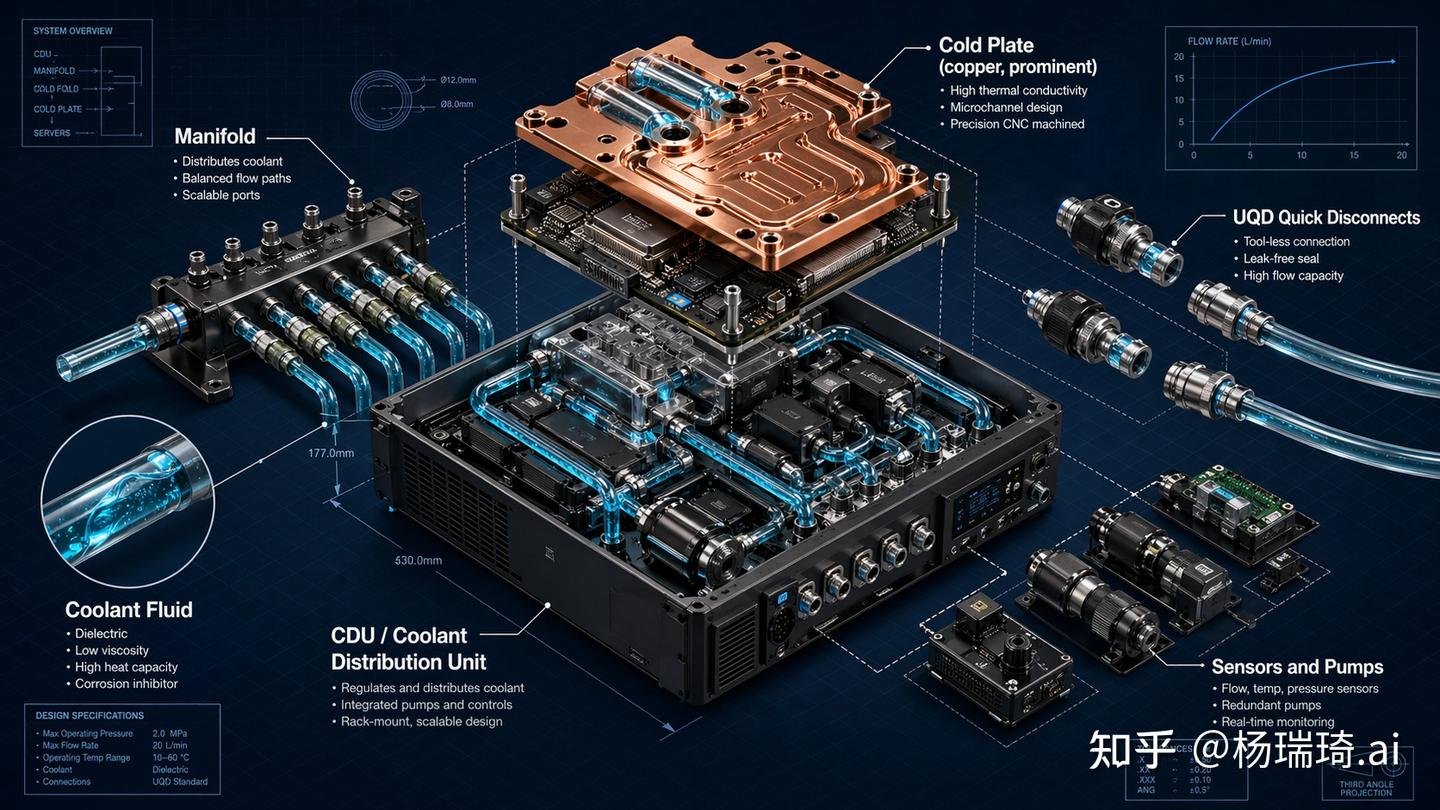
Nvidia Rubin下半年启动交付、年底到明年大规模放量, 这才是大陆企业真正切入核心供应链的真正拐点,。这一代100%全液冷加微通道冷板,把单台服务器的液冷价值量拉到一个新台阶,对冷板、CDU、UQD的几何精度和可靠性要求跃升一档。而更关键的时间差是: 台企扩一条新产线需要一到两年,大陆企业扩产最快半年能跑起来。 这个时差就是窗口。
ASIC是更直接的拉动。ASIC客户的采购逻辑跟英伟达完全不同,愿意引入多家大陆直供厂商做整套模组供应。英伟达链条里国内企业要绕过台企中间商,ASIC链条里这个中间商直接没有。当下大部分ASIC客户还在审厂阶段,订单落到收入要等下半年甚至明年。
国产算力线有自己独立节奏。昇腾950从四月小批量到五月大批量;年底8192超节点单柜功耗是384超节点的两倍;阿里自研ASIC二季度陆续招投标。这些收入兑现大概率在三季度之后。二季度开始陆续出现台企溢出订单和海外ASIC供应链的准入;下半年是国产算力液冷订单在报表上的体现。目前看到的更多是营收层面的反转,利润层面的分化要等到明年技术升级和市场规模进一步扩大之后。
那时候,大陆厂商必然不会缺席
已开启送礼物
编辑于 2026-04-26 13:09・广东
赞同 5