Reader
Published
2026-09-13
#
34 / 40

Notes NEWS

AllRSS
  1. 2026-10-10AI 急缺湿实验?
  2. 2026-09-30AI4S 大模型吃不掉的创业机会
  3. 2026-09-27国产 AI 算力:内蒙买电,南洋租芯
  4. 2026-09-27万卡集群的老登与新贵
  5. 2026-09-20Engram:AI 还缺哪种存储?
  6. 2026-09-14一场价值两万亿的减速呼吁
  7. 2026-09-13表外担保 5000 亿美元,英伟达会是 20 年前的思科吗?
  8. 2026-09-11北美数据中心的离网狂欢,与后院里的中国电力设备
  9. 2026-09-09AI 芯片贴钻石:三个月后的工程进度表
  10. 2026-09-09AI 热到要用钻石?
  11. 2026-09-03AI 液冷不仅没凉,连光模块都来接水了
  12. 2026-09-03AI 液冷:真的「凉了」吗?
  13. 2026-09-01AI 的下一场战争:谁能让 Agent 自己进化?
  14. 2026-08-31当模型学会了黑客攻击,GPU 云连门都没锁
  15. 2026-08-30为什么 AI 服务器要用 PTFE?
  16. 2026-08-26OpenAI 第一颗自研芯片,为何让英伟达紧张
  17. 2026-08-24机器人喊了几十年狼来了,这次为什么值得信一次
  18. 2026-08-10当 GPU 开始学 ASIC 的活,博通该担心吗?
  19. 2026-08-10AI 越便宜,这个行业越烧钱
  20. 2026-08-074.5 万美元到 1600 美元,宇树用一种关节跑了八年
  21. 2026-08-05为什么 AI 总缺 InP(磷化铟)
  22. 2026-08-03云计算,怎么突然从「吞金兽」变成了「印钞机」?
  23. 2026-07-30西安:DRAM 的种子,为何没有长出长鑫?
  24. 2026-07-28为何 OpenAI Prism 根本不是 Overleaf + ChatGPT
  25. 2026-07-25CUDA 护城河正在被 AI Agent 填平
  26. 2026-07-18AI 时代最难的判断:技术不断颠覆,商业原则从未改变
  27. 2026-07-03Google 下一代 TPU 封装转向 Intel EMIB-T
  28. 2026-06-27AI 缺胶(Underfill,TIM)?
  29. 2026-06-27MLCC 暴涨:是物理逼的,还是炒的?
  30. 2026-06-22GPT-4.5:两年时间 OpenAI 憋了多大的?
  31. 2026-06-21AI 缺「电」(不只是缺电)?
  32. 2026-06-19AI 缺「布」(电子布)?
  33. 2026-06-19去了一场 AI 硬件分享会,结论是:这波没戏
  34. 2026-06-19Harness 工程:好马配好鞍
  35. 2026-06-19GEO 的过去、现在与未来
  36. 2026-06-19Cloudflare 是 Agent 基础设施提供商吗
  37. 2026-06-19Agent:Make CLI Great Again
  38. 2026-06-19A-RAG:2026 年,知识库升级了
  39. 2026-06-19春节前后的两件大事,和 2026 年的 AI 商业模式
  40. 2026-06-19当 TCB 被吹成「AI 卖铲人」,市场算错了三件事

Info INFO

Published
2026-09-13 12:03
Words
1,269
Read
About 4 min
Tags
英伟达 · 商业
Original
Published here
Story STORY
ESC back to the list

表外担保 5000 亿美元,英伟达会是 20 年前的思科吗?

The body of this note is currently in Chinese.

英伟达最新季报抛出一份 5300 亿美元的表外担保账单吓坏了很多人。
封面图

英伟达最新季报抛出一份 5300 亿美元的表外担保账单吓坏了很多人。

很多人翻出当年思科在互联网泡沫期的旧账,认定这是硬件厂借钱给客户买自研芯片的循环借贷。但把这笔暴增的担保拆开,背后的账本逻辑跟二级市场的恐慌完全不同。

制造替代信用锚,把买家从 4 家扩到 20 家

数据中心开发商只认高投资级企业,通常要求签署长达 15 年至 20 年的机房租赁合同,而且合同里设定了极其严苛的履约担保条款,普通的初创模型团队或者二线云厂商连进门的资格都没有。微软、谷歌、亚马逊这几家云巨头凭着极高的信用评级,垄断了廉价电力和机房资源,掉头把算力加价转卖给初创模型团队。

算力买家如果只剩这 4-5 家,英伟达在产业链上的定价权会被逐步蚕食。二线算力云公司想直接进货建集群,但受限于垃圾级信用,既借不到低息长钱,更签不下高压变电站的供电合同。

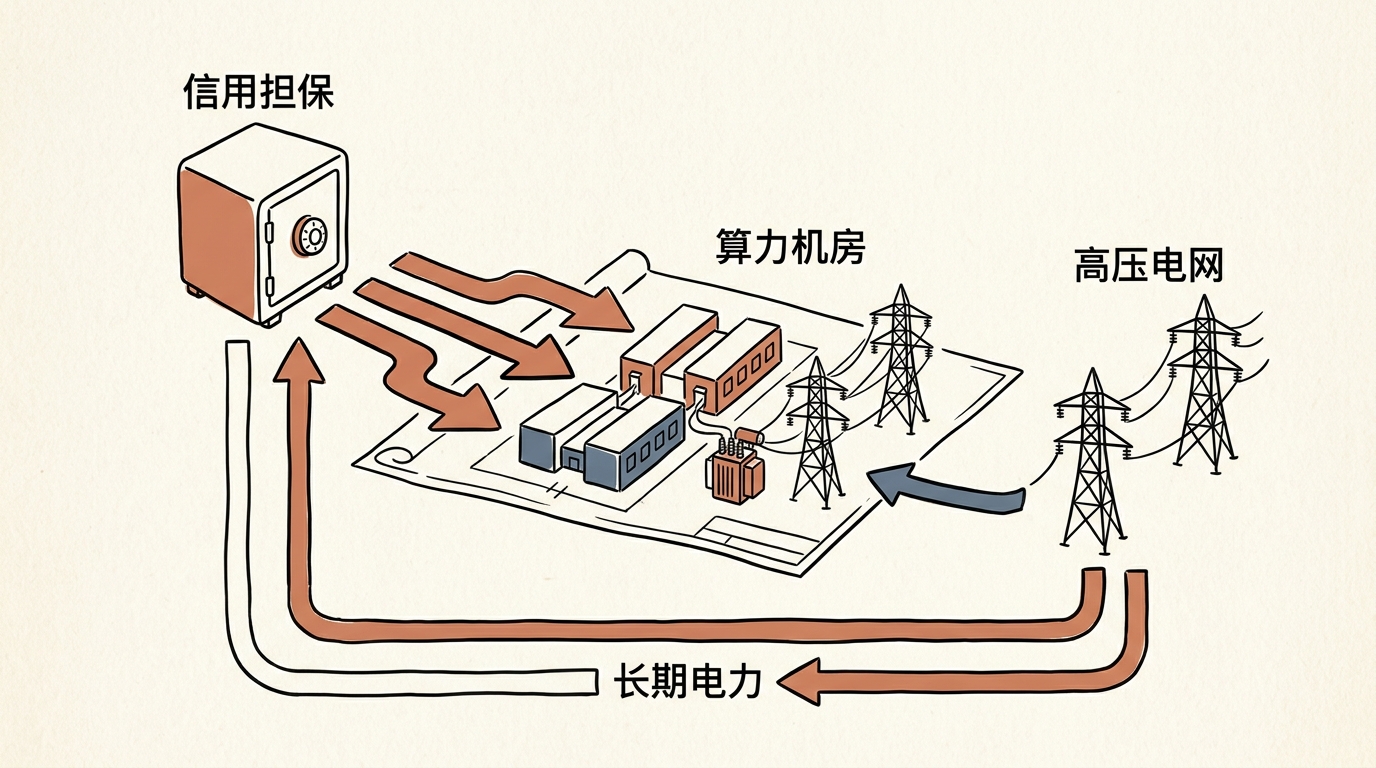
英伟达选择自己下场做保证人,给二线算力云设立算力租金的保底协议,甚至出面为俄亥俄州 4.25 GW 的超大园区直接担保土地、电力与厂房。有了这层背书,银行放低了贷款利率,二线算力云得以顺利拿到机房并采购硬件。大买家从 4 家扩充到了 20 家,云巨头中间赚取的高额转售差价随之被冲散。
插图

6.5 GW 与 240 GW 的真实比例

5300 亿美元表外担保里,2790 亿美元是用于锁定高带宽内存的供应链产能预订。

英伟达拿去给外部算力项目兜底的容量只有约 6.5 GW,大部分仍处于待建状态。从现在到 2030 年,全球预计净增 240 GW 的算力基础设施,英伟达目前实际提供担保的电力规模占全球总增量的比例不到 3%。分摊到未来 5 年,每年对应的等效芯片不过 60 万颗,占英伟达单年出货量不足 10%。

支撑全球机房建设大头的,是微软、Meta 和亚马逊等云巨头签署的多达 39 GW 长期租约。英伟达目前担保的容量在整个产业大盘里只占极小一部分,它没法也没有必要靠自己的资产负债表去托举整个世界。

电网排队 4 年,稀缺看涨期权藏在土地与电线里

变电站并网排队动辄 4 到 7 年。长期机房担保是英伟达提前锁死稀缺电力资源的排他工具。

俄亥俄州 4.25 GW 的园区一旦签下担保,整座园区未来 20 年只能运行英伟达的硬件,单代芯片就能带来 1000 多亿美元销售额。哪怕 6 年之后算力硬件折旧淘汰,通了高压电的机房依旧属于这个体系,英伟达换上下一代芯片就能继续跑。

算力需求旺盛,英伟达全额拿到芯片毛利,外加后续租赁分成。需求如果发生回落,只要芯片性能依然领先,保底租金足以让机房维持运转还本付息,3 年累计 3000 亿美元的分红与回购调节池也是天然的安全气囊。

这套模式的命门只有 1 条。

竞争对手的芯片在能效或性价比上把英伟达彻底打穿。只要技术代差还在,趁着电网卡脖子的 3 年窗口期用信用锁死所有高压电表,就是收益极不对称的扩张动作。

算力版图的最终底牌

把这笔 5300 亿美元的担保拆到底层,黄仁勋的意图十分明朗。

二级市场担心当年思科借钱卖货的旧事重演,英伟达则在拿充裕的现金流充当破局杠杆。它把资产负债表变成给二线算力云输血的信用通道,顺势在全球最紧俏的供电园区打下长期的排他烙印。只要芯片性能继续领跑,这套担保方案落地时的直接成本几乎为零,换回来的却是未来 20 年锁死在自身生态里的高压电网与采购名单。

华尔街担忧的是概念退潮与短期的算力过剩。对英伟达来说,只要竞争对手没有在底层能效上完成颠覆,在变电站指标被抢光之前用信用强行圈地,依然是当前胜率最高的一记重拳。